

లోన్తో ఉపయోగించిన కారును కొనుగోలు చేయడం చాలా మందికి ఆర్థికంగా అర్థవంతంగా ఉంటుంది. కారు కొత్తదాని కంటే తక్కువ ఖర్చవుతుంది మరియు మీరు తీవ్ర తరుగుదలని నివారించవచ్చు. కానీ ఇక్కడ క్యాచ్ ఉంది: ఉపయోగించిన కారు రుణాలు దాదాపు ఎల్లప్పుడూ కొత్త కారు రుణాల కంటే అధిక వడ్డీ రేట్లను కలిగి ఉంటాయి. అంటే మీ EMI ఊహించిన దాని కంటే భారీగా అనిపించవచ్చు మరియు రుణం యొక్క జీవితకాలంలో, మీరు వడ్డీలో ఆశ్చర్యకరమైన మొత్తాన్ని చెల్లించవలసి ఉంటుంది. శుభవార్త ఏమిటంటే, మీరు అనుకున్నదానికంటే ఎక్కువ నియంత్రణను కలిగి ఉంటారు.
డౌన్ పేమెంట్తో ప్రారంభించండి
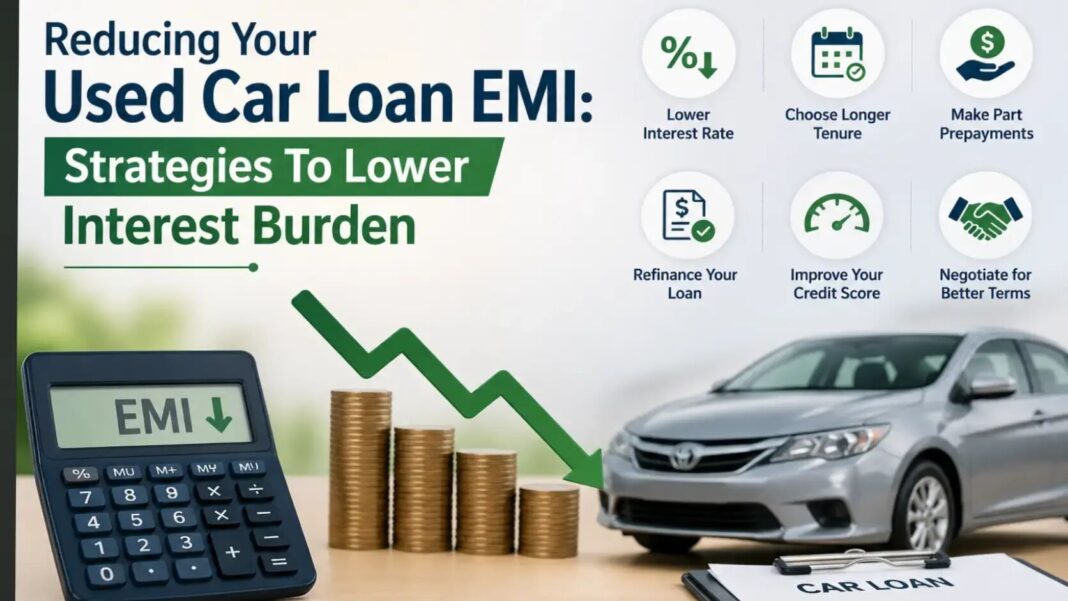
మీ EMI మొత్తాన్ని తగ్గించడానికి సులభమైన మార్గం కూడా అత్యంత స్పష్టమైనది. ప్రారంభంలో ఎక్కువ చెల్లించండి! మీరు ఎంత పెద్ద డౌన్ పేమెంట్ చేస్తే, మీరు రుణం తీసుకోవలసిన ప్రధాన మొత్తం చిన్నది. మరియు మీరు మీ నెలవారీ వాయిదా మరియు కాలక్రమేణా మొత్తం వడ్డీ రెండింటినీ తక్కువ చెల్లించవలసి ఉంటుందని ఇది వెంటనే ప్రతిబింబిస్తుంది.
సాధారణంగా, ఉపయోగించిన కారు విలువ ఆధారంగా రుణదాతలు 75 నుండి 85 శాతం ఫైనాన్సింగ్ను అందిస్తారు. వాహనం ఖరీదు ఐదు లక్షల రూపాయలు అనుకుందాం మరియు మీరు 20 శాతం తగ్గించాలని నిర్ణయించుకున్నారు, అప్పుడు మీరు నాలుగు లక్షలు అప్పుగా తీసుకుంటారు. కానీ 30 శాతం పెడితే మూడున్నర లక్షలు మాత్రమే అప్పుగా తీసుకుంటున్నారు. ఐదు సంవత్సరాలకు 12 శాతం వడ్డీ రేటుతో యాభై వేల రూపాయల వ్యత్యాసం మీకు దాదాపు పద్దెనిమిది నుండి ఇరవై వేల రూపాయల వడ్డీని ఆదా చేస్తుంది. అంతేకాకుండా, ఇది మీ నెలవారీ ఒత్తిడిని కూడా గణనీయంగా తగ్గిస్తుంది.
మీరు నిర్దిష్ట మొత్తానికి కట్టుబడి ఉండే ముందు, a ద్వారా సంఖ్యలను అమలు చేయండి కారు లోన్ EMI కాలిక్యులేటర్. వేర్వేరు డౌన్ పేమెంట్ మొత్తాలు, పదవీకాలాలు మరియు రేట్లను ప్లగ్ చేయడం వలన ప్రతి దృష్టాంతానికి నెలకు మరియు మొత్తంగా ఎంత ఖర్చవుతుంది అనే ఖచ్చితమైన చిత్రాన్ని మీకు అందిస్తుంది. ఈ పది నిమిషాల వ్యాయామం మీ బడ్జెట్ను సంవత్సరాల తరబడి తగ్గించే EMIకి లాక్ చేయకుండా మిమ్మల్ని కాపాడుతుంది.
వడ్డీ రేటును చర్చించండి
కారు ధరను చర్చించడం అనేది ఒక సాధారణ పద్ధతి. ప్రజలు డీలర్లతో మాట్లాడి, వారి ధరల జాబితాలను తనిఖీ చేసి, తక్కువ ధరను పొందడానికి బేరం చేస్తారు. అయితే, బ్యాంకు విషయానికి వస్తే, వారిలో ఎక్కువ మంది ఎటువంటి పరిశీలన లేకుండా అందించే వడ్డీ రేటును అంగీకరిస్తారు. నిజమేనా? ఇది పెద్ద తప్పు.
వివిధ రుణదాతల నుండి ఉపయోగించిన కారు రుణాలపై వడ్డీ రేట్లు గణనీయంగా మారవచ్చు. 5 సంవత్సరాలకు 400,000 రుణంపై 1% వ్యత్యాసం కూడా వేల రూపాయల అదనపు చెల్లింపులకు దారి తీస్తుంది. బ్యాంకులు, నాన్-బ్యాంక్ ఫైనాన్షియల్ కంపెనీలు (NBFCలు) మరియు క్రెడిట్ యూనియన్లు ప్రతి ఒక్కటి రుణాల ధరను లెక్కించడానికి వారి స్వంత మార్గాన్ని కలిగి ఉంటాయి, ఇది వాటి రిస్క్/ధర నమూనాలు, నిధుల ధర మరియు మార్కెట్లోని స్థానాలపై ఆధారపడి ఉంటుంది.
మీ లోన్ ధరను ప్రభావితం చేసే అతి ముఖ్యమైన అంశం మీ క్రెడిట్ స్కోర్. చాలా సందర్భాలలో, 750 కంటే ఎక్కువ క్రెడిట్ స్కోర్ మిమ్మల్ని రుణదాత యొక్క వడ్డీ రేటు పరిధికి దిగువ స్థాయికి చేరుస్తుంది. దీనికి విరుద్ధంగా, మీ స్కోర్ 750 కంటే తక్కువ ఉంటే, మీరు మీ దరఖాస్తును సమర్పించడానికి కొన్ని నెలల ముందు దాన్ని మెరుగుపరచడాన్ని పరిగణించవచ్చు, ఎందుకంటే వడ్డీ రేటు పెరుగుదల తక్కువ వడ్డీ రేటు కారణంగా లోన్ ధర తగ్గడం ద్వారా ఆఫ్సెట్ కంటే ఎక్కువగా ఉండవచ్చు. తీసుకోవలసిన కొన్ని దశల్లో క్రెడిట్ కార్డ్ బ్యాలెన్స్లను తగ్గించడం, ఏవైనా బకాయిలు చెల్లించడం మరియు తక్కువ సమయంలో అనేక రుణాల కోసం దరఖాస్తు చేయకపోవడం వంటివి ఉన్నాయి, ఎందుకంటే ప్రతి లోన్ అప్లికేషన్ మీ క్రెడిట్ రిపోర్ట్పై కఠినమైన విచారణకు దారి తీస్తుంది.
అన్ని విధాలుగా, మీకు లోన్ ఆప్షన్లను అందించడానికి కనీసం ముగ్గురు లేదా నలుగురు రుణదాతలను పొందండి. అలాగే, మీరు ఇతర రుణదాతలను బేరసారాల చిప్గా ఉపయోగించాలనుకుంటే వారి రికార్డ్ చేసిన ఆఫర్లను మీతో తీసుకెళ్లండి. మీకు ఇతర ప్రత్యామ్నాయాలు ఉన్నాయని వారు చూస్తే, రుణ అధికారులు మెరుగైన రేటును అందించడం అసాధారణం కాదు.
సరైన రుణ కాల వ్యవధిని ఎంచుకోండి
ఎక్కువ కాలం లోన్ వ్యవధి తక్కువ EMIలకు దారి తీస్తుంది, కానీ మరోవైపు, మీరు మరింత వడ్డీని చెల్లించవలసి ఉంటుంది. ఉదాహరణకు, 12 శాతం వద్ద 4 లక్షల రుణం కోసం మూడేళ్ల వ్యవధి అంటే సుమారుగా చెల్లించాలి. డెబ్బై ఏడు వేలు వడ్డీ. మీరు దానిని ఐదేళ్లకు పొడిగిస్తే, ఆ సంఖ్య లక్షా ముప్పై వేలకు పైగా ఉంటుంది. నెలవారీ EMI తగ్గుతుంది, ఎటువంటి సందేహం లేదు, కానీ మీరు వడ్డీకి దాదాపు రెండింతలు చెల్లిస్తారు.
అందువల్ల, మీ నగదు ప్రవాహాన్ని సౌకర్యవంతంగా అనుమతించే అతి తక్కువ వ్యవధిలో రుణ కాల వ్యవధిని ఎంచుకోవడం చాలా సమంజసమైనది. హెచ్చరిక “సౌకర్యవంతంగా”. తక్కువ వ్యవధిలో మీరు చెల్లింపులను కోల్పోయేలా చేస్తే, ఆలస్య రుసుములు, జరిమానాలు మరియు క్రెడిట్ రేటింగ్ క్షీణత వలన మీరు ఆదా చేసిన వడ్డీ కంటే చాలా ఎక్కువ ఖర్చు అవుతుంది.
సరసమైన పరిమితిని సెట్ చేద్దాం: కారు లోన్తో సహా EMI కమిట్మెంట్ల మొత్తం మీ నెలవారీ నికర ఆదాయంలో 40% కంటే ఎక్కువ ఉండకూడదు. మీరు ఈ పరిమితిని దాటితే, మీరు ఏదైనా ఆకస్మిక ఖర్చుల ప్రమాదానికి గురవుతారు.
పరిస్థితులు మెరుగుపడినప్పుడు రీఫైనాన్స్ చేయండి
మీ ఉపయోగించిన కారు రుణ వడ్డీ రేటు తప్పనిసరిగా శాశ్వతమైనది కాదు. మీరు లోన్ తీసుకున్నప్పటి నుండి మీ క్రెడిట్ ప్రొఫైల్ మెరుగుపడి ఉంటే లేదా మార్కెట్ రేట్లు పడిపోయినట్లయితే, వేరే రుణదాతతో రీఫైనాన్స్ చేయడం వలన మిగిలిన కాలవ్యవధికి మీ EMIని తగ్గించవచ్చు.
వడ్డీ రేట్లలో వ్యత్యాసం గణనీయంగా ఉన్నప్పుడు, సాధారణంగా 1.5 నుండి 2 శాతం పాయింట్లు లేదా అంతకంటే ఎక్కువ ఉన్నప్పుడు రీఫైనాన్సింగ్ అత్యంత ప్రభావవంతంగా ఉంటుంది. దాని కంటే తక్కువ ఏదైనా, ప్రాసెసింగ్ ఖర్చులు మరియు వ్రాతపని యొక్క అవాంతరాలు మీ పొదుపులను భర్తీ చేయగలవు. ఇంకా, మీ ప్రస్తుత రుణదాత ముందస్తు చెల్లింపు లేదా జప్తు పెనాల్టీని విధిస్తున్నారో లేదో తెలుసుకోండి. RBI నియమాలు ఫ్లోటింగ్-రేట్ లోన్లపై ఈ పెనాల్టీలను నిషేధించినప్పటికీ, ఉపయోగించిన కార్ల లోన్లు చాలా వరకు ఫిక్స్డ్-రేటుగా ఉంటాయి, ఇక్కడ పెనాల్టీలు ఇప్పటికీ వర్తించవచ్చు.
మీకు వీలైనప్పుడు ముందస్తు చెల్లింపులు చేయండి
బోనస్లు, పన్ను వాపసు, ఫ్రీలాన్స్ ఆదాయం. మీ జేబులో అదనపు డబ్బు ఉన్నప్పుడల్లా, మీ కారు లోన్ యొక్క పాక్షిక ముందస్తు చెల్లింపు కోసం దాన్ని ఉపయోగించడం గురించి మీరు ఆలోచించాలి. మీ లోన్పై వడ్డీ మీ అత్యుత్తమ ప్రిన్సిపల్ని ఉపయోగించి లెక్కించబడుతుంది, కాబట్టి మీ అత్యుత్తమ ప్రిన్సిపల్ను తగ్గించడంలో మీరు చేసే ఏ దశ అయినా వడ్డీ భాగాన్ని తగ్గిస్తుంది
మీరు లోన్ ప్రారంభంలో చెల్లింపు చేస్తే వ్యత్యాసం ఎక్కువగా కనిపిస్తుంది, ఎందుకంటే నెలవారీ ఇన్స్టాల్మెంట్ కోసం మీ అవుట్గోయింగ్లో ఎక్కువ భాగం వడ్డీని పొందే సమయం ఇది. మీరు రూ. 20,000 ప్రీపేమెంట్ చేయాలని నిర్ణయించుకుంటే, మొదటి సంవత్సరంలో, మీరు నాల్గవ సంవత్సరంలో చేసిన దానికంటే చాలా ఎక్కువ మొత్తం వడ్డీ మొత్తాన్ని ఆదా చేయడంలో మీకు సహాయం చేస్తుంది.
కారు గురించి జాగ్రత్తగా ఆలోచించండి
ఇది తరచుగా గుర్తించబడని అంశం. మీరు ఎంచుకున్న వాహనం రుణ మొత్తాన్ని నిర్ణయిస్తుంది, ఇది EMIని నిర్ణయిస్తుంది. కొంచెం పాత మోడల్ లేదా తక్కువ జనాదరణ పొందిన వేరియంట్ని ఎంచుకోవడం వలన వాహనం ధర లక్ష లేదా అంతకంటే ఎక్కువ తగ్గుతుంది మరియు ఈ తగ్గింపు నేరుగా తక్కువ EMIకి దారి తీస్తుంది.
అంతేకాకుండా, రుణదాతలు సాధారణంగా కొత్తవి మరియు వాటి విలువను బాగా నిలుపుకోగలిగే కార్లకు మరింత అనుకూలమైన నిబంధనలను అందిస్తారు. మంచి రీసేల్ విలువకు పేరుగాంచిన బ్రాండ్ నుండి మూడు సంవత్సరాల పాత కారుకు, వేగంగా తరుగుదల ఉన్న బ్రాండ్ నుండి ఏడేళ్ల పాత కారు కంటే మెరుగైన రేటు ఇవ్వబడుతుంది. రుణదాత రిస్క్ తక్కువగా ఉంటుంది, అందుకే మీరు ప్రయోజనం పొందుతారు.
మొత్తానికి, బాటమ్ లైన్ పారదర్శకంగా ఉంటుంది. మీరు కొంచెం క్రమశిక్షణ మరియు గణితంతో మేనేజ్ చేస్తే ఉపయోగించిన కారు లోన్ సహజంగానే ఖరీదైనది కాదు. ముందుగా పెద్ద చెల్లింపు చేయండి, మీరు కనుగొనగలిగే అతి తక్కువ వడ్డీ రేటుతో లోన్ని పొందండి, తక్కువ కాల వ్యవధిని ఎంచుకోండి మరియు మీకు వీలైతే, ముందస్తు చెల్లింపుకు వెళ్లండి. వీటిలో ఏవీ కష్టం కాదు. వాహనం ఎంపికకు మీరు ఇచ్చినంత పరిగణనలో ఫైనాన్సింగ్ నిర్ణయం ఇవ్వాలని వారు మిమ్మల్ని పిలుస్తున్నారు.